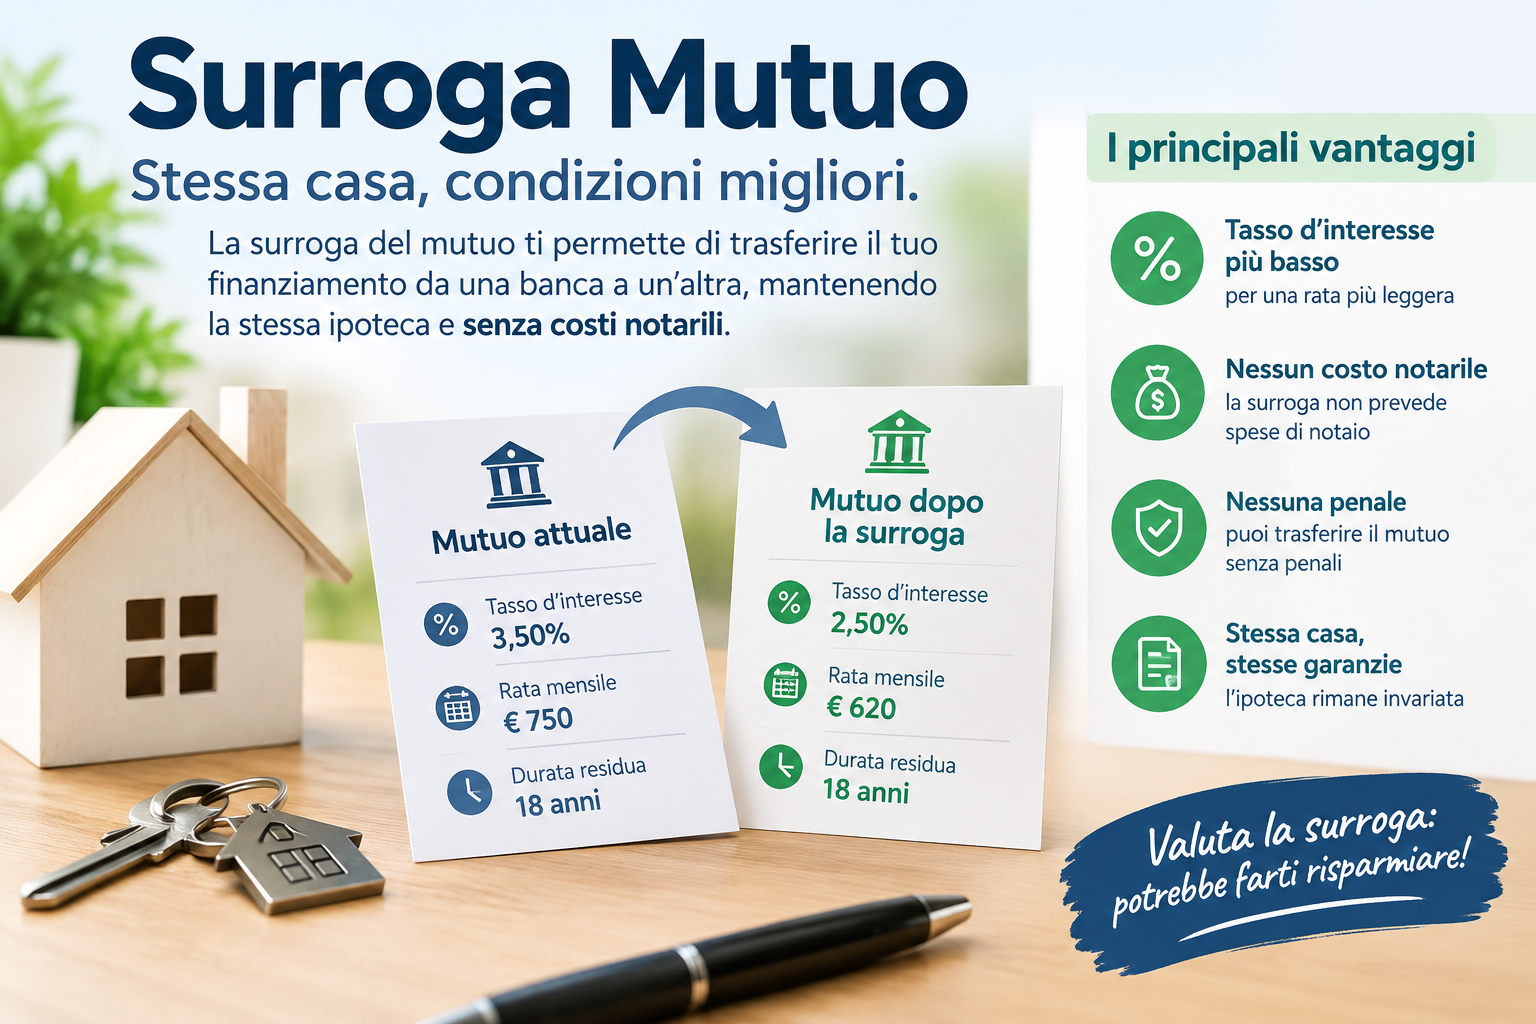
Chi ha acceso un mutuo per acquistare casa può trovarsi, nel corso degli anni, a pagare un tasso di interesse meno conveniente rispetto alle condizioni oggi disponibili sul mercato. In questi casi, una delle possibilità da valutare è la surroga del mutuo, cioè il trasferimento del finanziamento presso una nuova banca mantenendo il debito residuo.
La surroga può consentire di ottenere condizioni più favorevoli, ad esempio attraverso un tasso di interesse più basso, una rata mensile inferiore oppure una diversa durata del finanziamento. Prima di prendere una decisione, tuttavia, è importante effettuare alcuni calcoli per capire se il risparmio ottenibile è realmente significativo.
Che cos’è la surroga del mutuo
La surroga, prevista dalla normativa italiana, permette al mutuatario di trasferire il proprio mutuo da una banca a un’altra senza dover estinguere il finanziamento con denaro proprio.
Il nuovo istituto di credito subentra nel finanziamento e provvede a estinguere il debito residuo nei confronti della banca originaria. Il mutuatario continua quindi a rimborsare il capitale dovuto, ma secondo le nuove condizioni concordate con la banca presso la quale viene trasferito il mutuo.
Uno degli aspetti più importanti è che la surroga riguarda il debito residuo: non è possibile ottenere attraverso la surroga una somma superiore a quella ancora dovuta alla banca precedente.
Quando può essere conveniente la surroga
La convenienza della surroga dipende soprattutto dalla differenza tra le condizioni del mutuo attuale e quelle offerte dalla nuova banca. Non esiste quindi una soglia valida per tutti: la convenienza deve essere valutata considerando il capitale ancora da rimborsare, gli anni mancanti alla scadenza e il tasso applicato.
In generale, può essere utile valutare una surroga quando:
- il tasso del mutuo attuale è sensibilmente più elevato rispetto alle offerte disponibili;
- mancano ancora diversi anni alla scadenza del finanziamento;
- il capitale residuo è ancora consistente;
- la nuova banca propone una rata significativamente più bassa;
- è possibile ottenere condizioni migliori senza sostenere costi rilevanti.
Il primo dato da verificare: il capitale residuo
Per valutare correttamente una surroga bisogna innanzitutto conoscere il capitale residuo, cioè la somma che deve ancora essere restituita alla banca.
Questo dato può essere richiesto direttamente alla banca oppure ricavato dal piano di ammortamento. È uno degli elementi fondamentali per confrontare il mutuo attuale con una nuova proposta.
È inoltre necessario conoscere il numero di rate ancora da pagare, la rata attuale, il tipo di tasso applicato e il tasso di interesse del finanziamento.
Confrontare il tasso non è sufficiente
Uno degli errori più comuni consiste nel valutare la convenienza di una surroga confrontando esclusivamente il tasso di interesse.
Il confronto dovrebbe invece considerare il costo complessivo del finanziamento. Un indicatore particolarmente utile è il TAEG, che permette di tenere conto, oltre al tasso, anche di alcune spese e condizioni associate al finanziamento.
È quindi opportuno confrontare attentamente il mutuo attuale e quello proposto dalla nuova banca, verificando non soltanto TAN e TAEG, ma anche durata, importo della rata e condizioni accessorie.
Come calcolare il possibile risparmio
Un metodo semplice consiste nel confrontare il costo delle rate che rimangono da pagare con il costo complessivo previsto dal nuovo mutuo.
Ad esempio, se il mutuo attuale prevede ancora 15 anni di rimborso e una rata di 900 euro, il totale delle rate future sarebbe indicativamente:
900 × 180 = 162.000 euro
Questo importo non rappresenta interamente il costo degli interessi, perché comprende anche la restituzione del capitale. Per effettuare un confronto corretto bisogna quindi considerare il piano di ammortamento e distinguere la quota capitale dalla quota interessi.
Lo stesso calcolo deve essere effettuato sulla nuova proposta. La differenza tra gli interessi ancora da pagare con il vecchio mutuo e quelli previsti con il nuovo finanziamento permette di comprendere meglio il potenziale risparmio.
Attenzione alla durata del nuovo mutuo
Una rata più bassa non significa necessariamente che il nuovo mutuo sia più conveniente.
La rata può infatti diminuire semplicemente perché la durata del finanziamento viene allungata. In questo caso il mutuatario potrebbe ottenere un vantaggio sulla spesa mensile, ma pagare interessi per un periodo più lungo.
Per questo motivo è importante confrontare due scenari: riduzione della rata e riduzione del costo complessivo. Sono due obiettivi differenti e non sempre coincidono.
Surroga e rinegoziazione: qual è la differenza?
Prima di cambiare banca può essere utile parlare anche con il proprio istituto di credito.
La rinegoziazione consiste infatti nella modifica delle condizioni del mutuo direttamente con la banca con cui è stato stipulato il finanziamento. A seconda del caso, possono essere modificati elementi come il tasso o la durata.
La surroga, invece, comporta il trasferimento del mutuo presso un’altra banca.
Confrontare entrambe le possibilità permette di valutare quale soluzione risponda meglio alle proprie esigenze finanziarie.
Quali costi bisogna considerare?
La surroga è stata pensata per rendere più semplice il trasferimento del mutuo e, in linea generale, il mutuatario non deve sostenere i costi tipici di una nuova operazione di finanziamento come quelli relativi all’estinzione del vecchio mutuo.
È comunque importante verificare attentamente le condizioni proposte dalla nuova banca e le eventuali spese accessorie, comprese quelle relative ai servizi collegati al finanziamento e alle assicurazioni eventualmente richieste.
Un esempio pratico
Supponiamo che un mutuatario abbia un capitale residuo di 120.000 euro, 15 anni ancora da pagare e un tasso superiore rispetto a quello che potrebbe ottenere con una nuova banca.
La valutazione dovrebbe prendere in considerazione almeno quattro elementi:
- capitale residuo del vecchio mutuo;
- numero di rate ancora da pagare;
- tasso e costo complessivo del nuovo finanziamento;
- nuova rata e durata proposta.
Solo mettendo a confronto il costo complessivo dei due finanziamenti sarà possibile capire se il trasferimento produce un risparmio significativo. Il seguente esempio, basato su un capitale residuo di 120.000 euro e 15 anni di durata residua, mostra quali sono gli elementi da considerare.
| Parametro | Mutuo attuale | Mutuo dopo la surroga |
|---|---|---|
| Capitale residuo | 120.000 € | 120.000 € |
| Durata residua | 15 anni | 15 anni |
| Tipo di tasso | Variabile | Fisso |
| Tasso di interesse (TAN) | 4,20% | 2,90% |
| Rata mensile | 900 € | 820 € |
| Numero di rate residue | 180 | 180 |
| Totale rate residue | 162.000 € | 147.600 € |
| Interessi futuri stimati | 42.000 € | 27.600 € |
| Costi di trasferimento | — | Da verificare |
| Risparmio potenziale | — | 14.400 €* |
* Esempio puramente indicativo. Il risparmio effettivo deve essere calcolato sulla base del piano di ammortamento, delle condizioni applicate dalla nuova banca e degli eventuali costi associati al finanziamento.
La formula più semplice per decidere
Per una prima valutazione è possibile utilizzare questo principio:
Convenienza della surroga = costo residuo del vecchio mutuo − costo complessivo del nuovo mutuo
Il calcolo deve essere effettuato considerando lo stesso capitale residuo e un periodo di rimborso confrontabile. Se il risultato è positivo e il risparmio è sufficientemente elevato rispetto agli eventuali costi associati alla nuova operazione, la surroga può meritare un approfondimento.
Quando potrebbe non convenire cambiare mutuo
La surroga non è automaticamente conveniente in ogni situazione. Se il mutuo è vicino alla scadenza, il capitale residuo è relativamente basso oppure la differenza tra il vecchio e il nuovo tasso è minima, il risparmio ottenibile potrebbe essere limitato.
Inoltre, chi sta valutando il trasferimento dovrebbe considerare anche la propria situazione finanziaria e la stabilità del reddito, evitando di scegliere una nuova durata esclusivamente sulla base della rata mensile.
Conclusioni
Valutare una surroga del mutuo significa soprattutto confrontare il costo che rimane da sostenere con il vecchio finanziamento e quello previsto con la nuova banca.
Capitale residuo, tasso di interesse, TAEG, durata, numero di rate e costo complessivo sono quindi i principali elementi da analizzare. Una simulazione accurata può aiutare a capire se il trasferimento permette realmente di ridurre gli interessi da pagare oppure se il vantaggio consiste principalmente nella riduzione della rata mensile.
Prima di prendere una decisione è comunque opportuno verificare le condizioni aggiornate offerte dalle banche e valutare la propria situazione finanziaria, eventualmente con l’aiuto di un professionista.